Economista defende redução dos juros como forma de aliviar a situação fiscal do país. O ‘Nexo’ explica a estratégia sugerida por um dos criadores do Plano Real e as reações a ela
<media:content url=” type=”image/webp” medium=”image”>
<media:title>
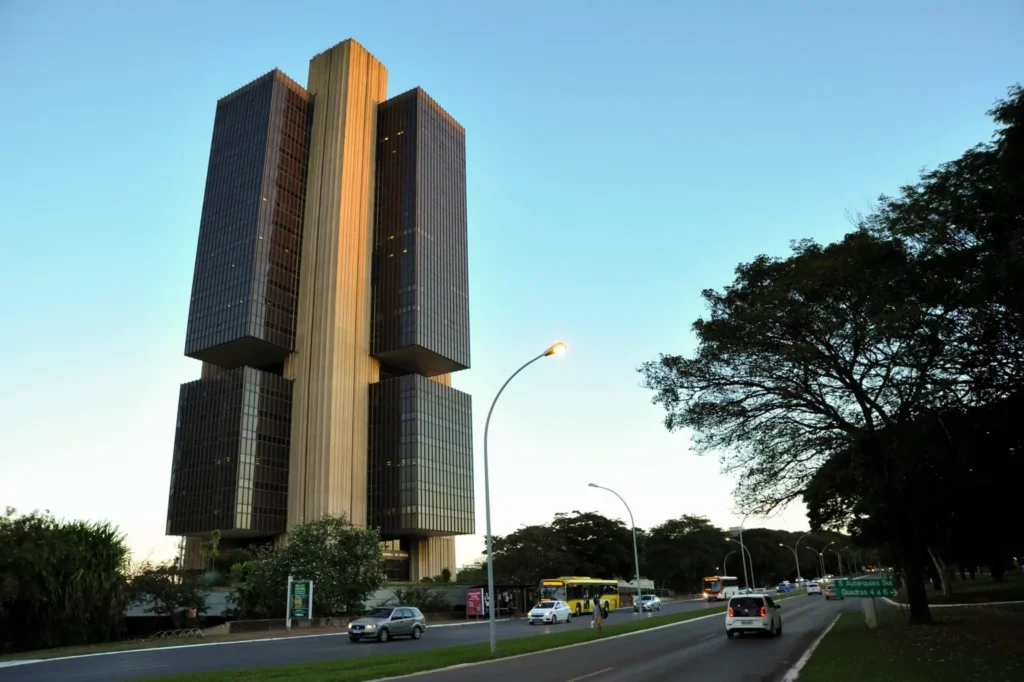
Fachada do Banco Central do Brasil, em Brasília
</media:title>
<media:credit>
Agência Senado / Flickr
</media:credit>
</media:content>
Uma proposta do economista André Lara Resende, um dos formuladores do Plano Real, para reduzir a taxa Selic por meio de uma nova combinação entre as políticas fiscal e monetária entrou no radar de integrantes do governo Lula (PT).
A proposta gerou reação negativa entre parte dos economistas e agentes do mercado financeiro. Após a publicação de informações sobre uma possível reunião entre Lula e Lara Resende, o ministro da Fazenda, Dario Durigan, disse no domingo (1°) que não há encontro agendado entre os dois.
O plano do economista propõe, resumidamente, uma queda nos juros brasileiros para conter o crescimento da dívida pública. Neste texto, o Nexo explica em cinco pontos a proposta e a reação a ela.
O nível de juros
A taxa Selic é a taxa básica de juros do Brasil. Ela serve de referência para diversas operações de crédito no país, como empréstimos pessoais.
A Selic é o principal instrumento utilizado pelo Banco Central na tentativa de manter a inflação sob controle. A lógica é que quando a Selic sobe, os empréstimos e financiamentos oferecidos pelas instituições financeiras ficam mais caros, o que tende a reduzir o consumo e a expansão dos negócios. Com isso, a economia desacelera.
Uma economia mais fria significa uma demanda menor por bens e serviços. Se menos gente procura esses produtos, a tendência é que quem os vende não aumente tanto os preços. Daí vem a ideia de que juros mais altos ajudam a conter a inflação.
A alta de juros também muda o comportamento de agentes econômicos — como empresas, consumidores e investidores —, que passam a prever menor crescimento da economia e uma inflação mais baixa. Isso também ajuda a conter o avanço dos preços.
13,75%
ao ano é o nível da taxa Selic em 3 de novembro de 2026
A taxa Selic tem impactos em outra frente importante. Ela serve de referência para boa parte dos rendimentos de aplicações no país.
Isso inclui títulos da dívida pública. Ou seja, a Selic é muitas vezes usada pelo governo como base para remunerar títulos públicos. É como se fosse a taxa que o governo paga para pegar dinheiro emprestado junto ao mercado financeiro.
O Brasil tem uma das taxas de juros mais altas do mundo. Economistas de diferentes correntes de pensamento argumentam que os juros altos são um dos principais entraves para um crescimento mais estruturado da economia brasileira.
O nível da dívida pública
A relação dívida/PIB (Produto Interno Bruto) é usada muitas vezes para medir a saúde financeira de um governo. A lógica é que quanto maior o endividamento do setor público em relação à capacidade produtiva da economia, maior a dificuldade para o pagamento dos valores devidos. O nível da dívida pública no Brasil está em crescimento em anos recentes.
82,9%
foi a relação dívida/PIB do Brasil em setembro de 2026. O dado tem como base a dívida bruta do governo geral, que inclui governo federal, Previdência e governos estaduais e municipais
R$ 11,1 trilhões
foi a dívida bruta do governo geral em setembro de 2026
O Brasil vive uma situação de desequilíbrio nas contas públicas desde ao menos 2014. A partir daquele momento, o país acumulou déficits primários em quase todos os anos – ou seja, o governo gastou mais do que arrecadou, sem contar o pagamento de juros. Essas diferenças costumam ser cobertas pelo governo por meio da contração de mais dívida.
Se a dívida pública cresce, pode aumentar a percepção de que o governo terá dificuldades de honrar seus compromissos com credores. E se há maior percepção de risco, os agentes de mercado cobram um prêmio mais alto para emprestar dinheiro ao poder público – o que acontece justamente via compra de títulos públicos. Isso significa que tende a haver um aumento dos juros.
Os juros mais altos ajudam a retroalimentar a dívida pública, que passa a ter um custo mais alto. Mas há também efeitos sobre a população, que vê um aumento nas taxas para pegar empréstimos.
A indexação da dívida
Um dos principais argumentos de Lara Resende é que a dívida pública cresce no Brasil fundamentalmente por causa do nível de juros, e não por causa dos deficits primários.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida.”
André Lara Resende
economista e um dos criadores do Plano Real, em texto publicado no Substack em setembro de 2026
Em outras palavras, o raciocínio é que a “trajetória explosiva da dívida” não se deve ao fato de que o governo vem gastando mais do que arrecadando, e sim ao fato de que a dívida está atrelada e cresce a uma taxa de juros muito alta.
Dados publicados pelo Ministério da Fazenda no final de outubro mostram que pouco mais da metade da dívida pública brasileira está atrelada à Selic.
51,6%
da dívida pública brasileira estava indexada à Selic em setembro de 2026, segundo dados da Fazenda
O argumento de Lara Resende é que, como uma parte muito grande da dívida pública está ligada aos juros, uma queda da Selic pode ajudar a conter o endividamento do governo. E é esse o cerne de sua proposta.
Segundo cálculos do economista, se a Selic caísse a cerca de 7,5% ao ano – uma queda de mais de 6 pontos percentuais em relação ao patamar de 3 de novembro –, isso levaria a uma economia fiscal de 4% do PIB.
De acordo com Lara Resende, essa contenção de gastos do governo via redução dos juros é uma alternativa melhor do que o corte de despesas primárias (aquelas que não levam em conta o pagamento de juros). “Nenhum ajuste fiscal é capaz de produzir um superavit primário dessa magnitude, sem provocar uma profunda recessão”, disse.
O papel dos juros
O raciocínio de Lara Resende tem um outro pilar importante: a ideia de que juros mais altos não necessariamente reduzem a inflação. De forma análoga, ele defende que uma redução de juros – como a que propõe para conter o avanço da dívida pública – não irá levar a um aumento da inflação.
Na teoria macroeconômica clássica, a ideia de que um crescimento mais baixo da economia levará a uma queda da inflação tem como base uma teoria conhecida como “Curva de Phillips”, em homenagem ao economista neozelandês A.W. Phillips, da London School of Economics.
Em 1958, Phillips publicou um artigo identificando uma relação inversa entre desemprego e inflação. Ou seja, se o desemprego cresce, a inflação cai. De forma análoga, se o desemprego cai, a inflação sobe.
A lógica é que um desemprego mais baixo significa maiores salários e mais dinheiro circulando na economia, o que pressiona os preços, a partir da lógica da demanda e da oferta. Já quando o desemprego é alto, menos dinheiro circula e isso tira a pressão da inflação. Por isso a relação inversa entre as duas variáveis.
A Curva de Phillips virou tema central da teoria econômica, e foi analisada e destrinchada por inúmeros economistas desde então. Ela passou por uma série de transformações — a principal delas sendo a que incluiu a variável das expectativas na análise. Por décadas, diversos estudos tentaram analisar se a oposição entre desemprego e inflação é válida na prática, com resultados por vezes conflitantes.
Lara Resende diz que a Curva de Phillips – ou seja, a relação inversa entre desemprego e inflação – praticamente desapareceu desde os anos 1990. Isso teria ocorrido “provavelmente por causa da perda de importância do emprego formal e da redução do poder dos sindicatos”.
De forma resumida, o desaparecimento dessa relação permitiria uma redução dos juros no Brasil sem que isso leve a um aumento da inflação.
A proposta. E as críticas
Na prática, a proposta de Lara Resente coloca os seguintes passos:
Criação de um Conselho Fiscal e Monetário Nacional, que definiria metas para a política monetária (juros) e para a política fiscal (gastos)
A taxa de juros ficaria entre a meta da inflação (atualmente de 3% ao ano) e o potencial de crescimento nominal do país (estimado em 5,5% ao ano)
Redução gradual dos juros para 7,5% ao ano ao longo de 12 meses
Uso das reservas internacionais do Banco Central para conter aumentos da taxa de câmbio que podem acontecer num primeiro momento
O uso das reservas internacionais, aliás, pressupõe que haverá uma reação negativa dos agentes financeiros à queda dos juros, o que levaria a uma desvalorização do real frente ao dólar. Esses movimentos seriam compensados pela oferta de moeda americana no mercado pelo BC.
Se todos esses passos forem seguidos, ele argumenta que será restabelecida a “credibilidade fiscal de longo prazo” o que, por sua vez, seria uma condição para conter a inflação.
Mas, nos primeiros dias de novembro, diversos economistas e agentes do mercado financeiro criticaram a proposta. A reação veio após a revelação de um possível encontro de Lara Resende com Lula na primeira semana de novembro.
Como mostrou o jornal Folha de S.Paulo, agentes do mercado financeiro leram na proposta um plano de “tabelamento” de juros. O ministro da Fazenda, Dario Durigan, negou que a ideia de tabelar juros esteja em discussão, assim como o uso das reservas internacionais.
Ao jornal Valor Econômico, José Júlio Senna – ex-diretor do BC e pesquisador do FGV-Ibre (Instituto Brasileiro de Economia da Fundação Getúlio Vargas) – criticou a ideia de juntar as decisões das políticas fiscal e monetária sob um mesmo órgão. “Cada uma delas tem objetivos próprios, e não cabe misturá-las”, argumentou. Segundo ele, isso esvaziaria o poder do Banco Central de decidir sobre a taxa de juros, e também tiraria poder do Congresso, que, por participar da discussão do Orçamento Federal, tem dizer sobre os rumos da política fiscal.
Também ao Valor Econômico, o economista Bráulio Borges, diretor da LCA Consultores e pesquisador-associado do FGV Ibre, argumentou que a proposta pode reduzir os juros no curto prazo, mas os juros de longo prazo – que frequentemente servem como medida da percepção de risco de um país – aumentariam. Isso levaria a um aumento da dívida pública, compensando eventuais alívios de uma queda da Selic.
Ana Paula Vescovi, ex-secretária do Tesouro, criticou em texto no Linkedin a ideia de usar as reservas internacionais para aliviar o câmbio. Segundo a economista, a pressão sobre o dólar pode ser persistente, o que pode levar a um esgotamento das reservas brasileiras. “Reservas são o seguro externo do país. Transformá-las no cheque especial de uma aposta monetária é uma temeridade”, escreveu.
A proposta foi defendida por alguns integrantes do PT, como Gleisi Hoffmann (PT-PR). Edinho Silva (PT-SP), presidente do partido, falou em “especulações na área econômica” e disse que somente o ministro da Fazenda, Dario Durigan, responde pela política econômica.
De acordo com o jornal Folha de S.Paulo, a proposta não é unânime entre economistas próximos ao partido – uma parte avalia que a própria divulgação de uma reunião para discutir o plano gera “ruído desnecessário”.